


 sales@worknroll.pro
 +48 (575) 631 844
Buchhaltung für Baumaschinen und Werkzeuge
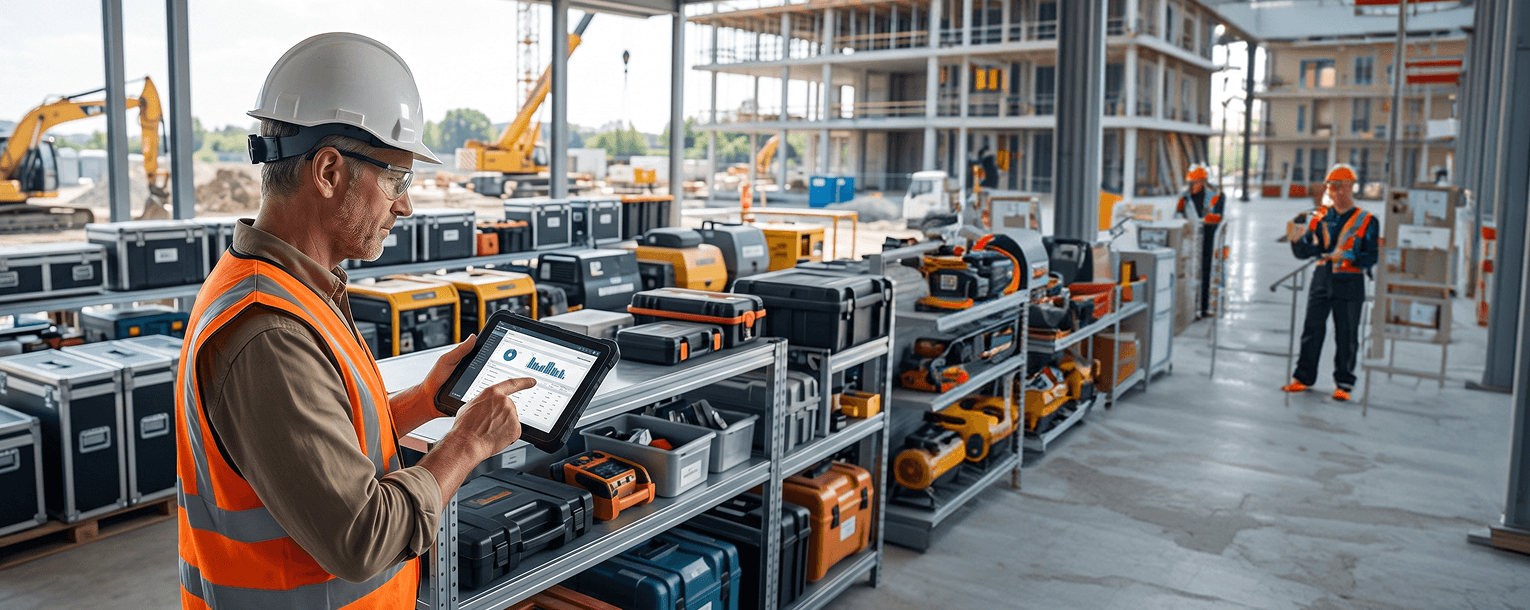
Geräteverzeichnis und Anlagevermögen auf einer Baustelle – wie sollten Geräte und Werkzeuge ordnungsgemäß erfasst werden?
Die Verwaltung des Anlagevermögens auf einer Baustelle gehört zu den anspruchsvollsten logistischen und buchhalterischen Aufgaben. Elektrowerkzeuge, Schalungen, Generatoren, Maschinen und kleine Baugeräte werden zwischen verschiedenen Projekten, Mitarbeitern und Subunternehmern hin- und herbewegt. Eine mangelnde Kontrolle über diese Ressourcen führt nicht nur zu finanziellen Verlusten, sondern auch zu Unregelmäßigkeiten bei der Steuererklärung.
Wie lässt sich zwischen Anlagevermögen und geringwertigen Ausrüstungsgegenständen unterscheiden? Wie sollte ein ordnungsgemäßes Ausrüstungsregister in einem Bauunternehmen aussehen, um Chaos auf der Baustelle und Probleme mit dem Finanzamt zu vermeiden? In diesem Artikel erläutern wir die wichtigsten Konzepte, gesetzlichen Anforderungen und praktischen Methoden für die Verwaltung von Ausrüstung.
Anlagevermögen versus Betriebsmittel – wesentliche Unterschiede im Steuerrecht
Die wichtigsten Kriterien für die Einstufung von Betriebsvermögen sind deren Anschaffungswert und die voraussichtliche Nutzungsdauer.
- Anlagevermögen (ŚT) sind Vermögenswerte (z. B. schwere Baumaschinen, Bagger, Lieferfahrzeuge und Bürocontainer), die voraussichtlich mindestens ein Jahr lang genutzt werden, vollständig und gebrauchsfertig sind und einen Anschaffungswert von mehr als 10.000 PLN netto (für Umsatzsteuerpflichtige) aufweisen. Anlagevermögen muss im Anlageverzeichnis erfasst werden und wird im Laufe der Zeit durch Abschreibungen verbucht.
- Geräte und geringwertige Wirtschaftsgüter: Hierbei handelt es sich um Gegenstände mit einer voraussichtlichen Nutzungsdauer von mehr als einem Jahr, deren Anschaffungswert jedoch den Netto-Schwellenwert von 10.000 PLN nicht überschreitet (z. B. Bohrmaschinen, Schleifmaschinen, Leitern und kleine Messgeräte). Die Anschaffungskosten können in dem Monat, in dem der Gegenstand in Betrieb genommen wird, direkt als steuerlich abzugsfähige Aufwendungen erfasst werden.
Obwohl die Steuervorschriften seit 2020 keine Verpflichtung mehr zur Führung eines formellen Steuer-Gerätebuchs für Einkommensteuerzwecke vorsehen, bleibt die ordnungsgemäße Erfassung von Geräten ein wesentlicher Bestandteil der internen Kontrolle in jedem Bauunternehmen.
Das Gerätebuch – warum lohnt sich die Führung immer noch?
In der Baubranche ist die Fluktuation bei Kleingeräten extrem hoch. Ohne ein aktuelles Verzeichnis steigt die Zahl der verlorenen oder beschädigten Werkzeuge dramatisch an. Ein traditionelles Ausrüstungslogbuch in Papierform oder dessen digitale Entsprechung erfüllt mehrere strategische Funktionen:
- Nachvollziehbarkeit: Es ermöglicht die Zuordnung eines bestimmten Werkzeugs zu einer bestimmten Arbeitsgruppe, einem Mitarbeiter oder einem Bauleiter auf der Grundlage eines Übergabeprotokolls.
- Bestandsaufnahme und physische Inventur erleichtern routinemäßige Abgleiche zwischen dem tatsächlichen Bestand und den Buchhaltungsunterlagen.
- Die Kontrolle der Betriebskosten ermöglicht es Ihnen, den Verlauf von Reparaturen, Wartungen und technischen Inspektionen für ein bestimmtes Elektrowerkzeug nachzuverfolgen.
Wie sollte die Erfassung der Gerätebestände auf einer Baustelle in der Praxis aussehen?
In der Baubranche reicht der traditionelle wertorientierte (monetäre) Ansatz für einen Projektleiter oft nicht aus. Auf einer Baustelle ist es unerlässlich, ein quantitatives Verzeichnis der Geräte zu führen, das die einfache Frage beantwortet: Wo befindet sich ein bestimmtes Gerät physisch und wer nutzt es?
Ein ordnungsgemäßes Geräteverzeichnis auf der Baustelle sollte Folgendes enthalten:
- Inventarnummer / Geräte-Identifikationscode (z. B. ein Aufkleber mit QR-Code oder ein Typenschild).
- Den Namen und das genaue Modell des Geräts sowie dessen Seriennummer.
- Datum der Inbetriebnahme und technischer Zustand.
- Lagerort des Geräts (Name des Gebäudes / des Bauwerks / des Zentrallagers).
- Angaben zur verantwortlichen Person (Bauleiter, Lagerverwalter, Vorarbeiter).
- Datum und Zweck der Ausgabe oder Rückgabe des Geräts.
Papierunterlagen vs. digitale Aufzeichnungen über Baustellenausrüstung
Die Erfassung von Ausrüstung in Notizbüchern oder Excel-Tabellen auf einer Baustelle führt zu zahlreichen Fehlern. Werkzeugausgabekarten gehen auf der Baustelle verloren, Daten werden verspätet erfasst, und die Unternehmensleitung hat keine Ahnung, ob eine bestimmte Bohrmaschine gerade repariert wird oder auf ein anderes Projekt übertragen wurde.
Die Lösung für diese Probleme liegt in der Digitalisierung der Prozesse im Bestands- und Gerätemanagement:
- Schnelle Geräteausgabe: Ein Lagerist oder Vorarbeiter kann die Ausgabe eines Werkzeugs an einen Mitarbeiter über eine mobile App in Sekundenschnelle erfassen.
- Transparente Bestandsverfolgung: Der Bauleiter kann den gesamten Bestand des Baustellenlagers von seinem Smartphone aus einsehen.
- Verlauf der Transfers zwischen Baustellen: Das System erfasst jede Standortänderung von Ausrüstung und verhindert so das Risiko, nach verlorenen Maschinen suchen zu müssen.
Eine genaue Bestandsführung der Ausrüstung in einem Bauunternehmen schützt das Unternehmensvermögen vor Diebstahl, Fahrlässigkeit und organisatorischem Chaos. Während Anlagevermögen strenge Buchhaltungsverfahren erfordert, ist ein effizientes Verzeichnis der alltäglichen Ausrüstung und Werkzeuge entscheidend für den reibungslosen Ablauf der Arbeiten auf der Baustelle.
Möchten Sie Geräteverluste vermeiden und die Ausgabe von Werkzeugen auf der Baustelle optimieren? Probieren Sie die Werkzeugverwaltung-Funktion in der work'n'roll-App aus und sichern Sie sich ein praktisches Tool für die digitale Verwaltung der Unternehmensvermögenswerte – direkt von Ihrem Mobiltelefon aus!


 sales@worknroll.pro
 +48 (575) 631 844


