


 sales@worknroll.pro
 +48 (575) 631 844
Contabilidad de equipos y herramientas de construcción
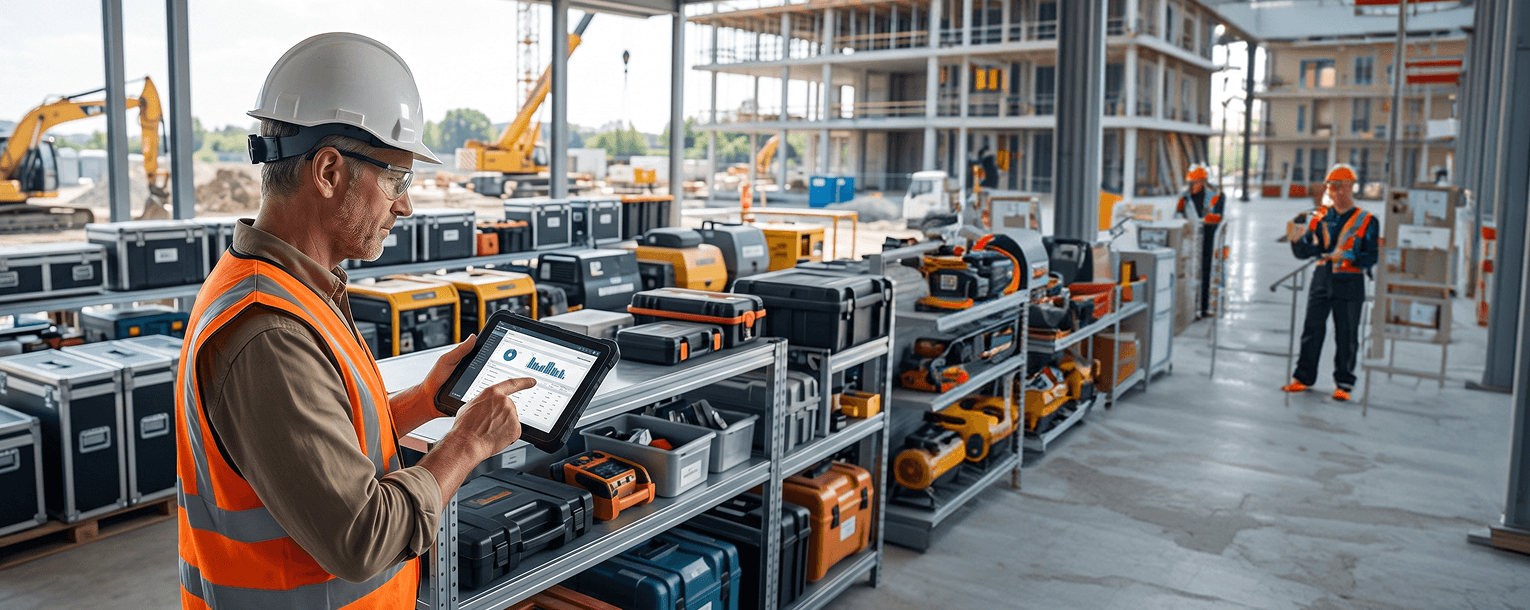
Registros de equipamiento y activos fijos en una obra: ¿cómo se debe contabilizar correctamente el equipamiento y las herramientas?
La gestión de los activos en una obra es una de las tareas logísticas y contables más exigentes. Las herramientas eléctricas, los encofrados, los generadores, la maquinaria y el pequeño equipamiento de construcción se trasladan entre diferentes proyectos, personal y subcontratistas. La falta de control sobre estos recursos no solo conlleva pérdidas económicas, sino también irregularidades en las declaraciones fiscales.
¿Cómo se puede distinguir entre activos fijos y equipos de escaso valor? ¿Cómo debería ser un registro de equipos adecuado en una empresa constructora para evitar el caos en la obra y problemas con la Agencia Tributaria? En este artículo, explicamos los conceptos clave, los requisitos legales y los métodos prácticos para la gestión de equipos.
Activos fijos frente a equipamiento: diferencias clave según la legislación fiscal
Los criterios clave para clasificar los activos empresariales son su valor inicial y su vida útil prevista.
- Los activos fijos (ŚT) son activos (por ejemplo, maquinaria pesada de construcción, excavadoras, vehículos de reparto y contenedores de oficina) que se prevé utilizar durante al menos un año, que están completos y en condiciones de uso, y cuyo valor inicial supera los 10 000 PLN netos (para los sujetos pasivos del IVA). Los activos fijos deben inscribirse en el registro de activos fijos y se contabilizan mediante su amortización a lo largo del tiempo.
- Equipos y activos de escaso valor: se trata de artículos con una vida útil prevista superior a un año, pero cuyo valor inicial no supera el umbral neto de 10 000 PLN (por ejemplo, taladros, amoladoras, escaleras y pequeños equipos de medición). El coste de adquisición puede contabilizarse directamente como gasto deducible fiscalmente en el mes en que el artículo entra en servicio.
Aunque, desde 2020, la normativa fiscal ya no impone la obligación de llevar un registro fiscal formal de equipos a efectos del Impuesto sobre la Renta de las Personas Físicas (IRPF), el registro adecuado de los equipos sigue siendo un elemento esencial del control interno en toda empresa contratista.
El libro de registro de equipos: ¿por qué sigue mereciendo la pena llevarlo?
En el sector de la construcción, la rotación de los equipos pequeños es extremadamente alta. Sin un registro actualizado, la tasa de herramientas perdidas o dañadas aumenta drásticamente. Un libro de registro de maquinaria tradicional en papel, o su equivalente digital, cumple varias funciones estratégicas:
- Responsabilidad: permite asignar una herramienta específica a un equipo, empleado o jefe de obra concreto sobre la base de un informe de entrega.
- El inventario y el recuento físico facilitan las comparaciones rutinarias entre las existencias reales y los registros contables.
- El control de los costes operativos te permite realizar un seguimiento del historial de reparaciones, mantenimiento e inspecciones técnicas de una herramienta eléctrica concreta.
¿Cómo debería ser, en la práctica, el registro de la cantidad de equipos en una obra?
En el sector de la construcción, el enfoque tradicional basado en el valor (monetario) suele resultar insuficiente para un jefe de proyecto. En una obra, es esencial llevar un registro cuantitativo del equipo que responda a una pregunta sencilla: ¿dónde se encuentra físicamente una pieza concreta de equipo y quién la está utilizando?
Un registro adecuado del equipo en la obra debe incluir:
- Número de inventario / código de identificación del equipo (por ejemplo, una etiqueta con un código QR o una placa de identificación).
- El nombre y el modelo exacto del equipo, junto con su número de serie.
- Fecha de puesta en servicio y estado técnico.
- Ubicación de almacenamiento del equipo (nombre del edificio / nave / almacén central).
- Datos de la persona responsable (jefe de obra, encargado de almacén, capataz).
- Fecha y finalidad de la entrega o devolución de la herramienta.
Registros en papel frente a registros digitales del equipo de obra
Llevar un control del equipo en cuadernos o hojas de cálculo de Excel en una obra da lugar a numerosos errores. Las fichas de entrega de herramientas se pierden en la obra, los datos se introducen con retraso y la dirección de la empresa no tiene ni idea de si un taladro concreto está en reparación o se ha trasladado a otro proyecto.
La solución a estos problemas reside en la digitalización de los procesos de gestión de existencias y equipos:
- Entrega rápida de equipos: un empleado del almacén o un capataz puede registrar la entrega de una herramienta a un trabajador a través de una aplicación móvil en cuestión de segundos.
- Seguimiento transparente del inventario: el jefe de obra puede consultar el inventario completo del almacén de la obra desde su smartphone.
- Historial de traslados entre obras: El sistema registra cada cambio en la ubicación del equipo, lo que elimina el riesgo de tener que buscar maquinaria perdida.
El registro preciso del equipo en una empresa constructora protege los activos de la empresa contra robos, negligencias y el caos organizativo. Si bien los activos fijos requieren procedimientos contables estrictos, un registro eficiente del equipo y las herramientas de uso diario es crucial para el buen funcionamiento de los trabajos en la obra.
¿Quieres evitar pérdidas de equipamiento y agilizar la entrega de herramientas en la obra? Prueba la función de gestión de herramientas de la aplicación work'n'roll y disfruta de una herramienta práctica para la gestión digital de los activos de tu empresa, ¡directamente desde tu teléfono móvil!


 sales@worknroll.pro
 +48 (575) 631 844


